

[중국신문주간] 글: 청웨이미아오(程維妙)
“대출 중개업자들의 위챗 모멘트가 일제히 침묵에 들어갔다.” “왜 스마트폰 속 모든 앱은 나에게 돈을 빌려주지 못해 안달인가?” 국경절 연휴 전후 중국 SNS를 달군 이 두 가지 화두는 대출 중개(주대·助貸) 생태계에 대한 대중의 격렬한 논쟁을 다시 촉발했다.
지난 10여 년간 인터넷 금융의 급격한 팽창 속에 온라인 고객 유치, 심사, 대출 실행이 보편화되면서 거대한 이권 사슬이 형성되었다. 자금력은 없지만 방대한 이용자 트래픽을 보유한 플랫폼들이 제도권 금융회사에 고객을 연결(트래픽 유도)해 주고 막대한 중개 수수료를 챙기는 구조였다.
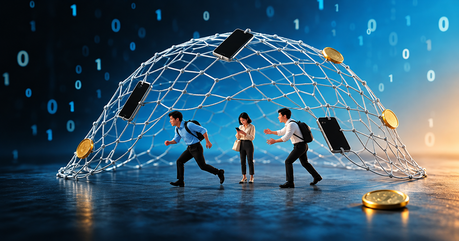
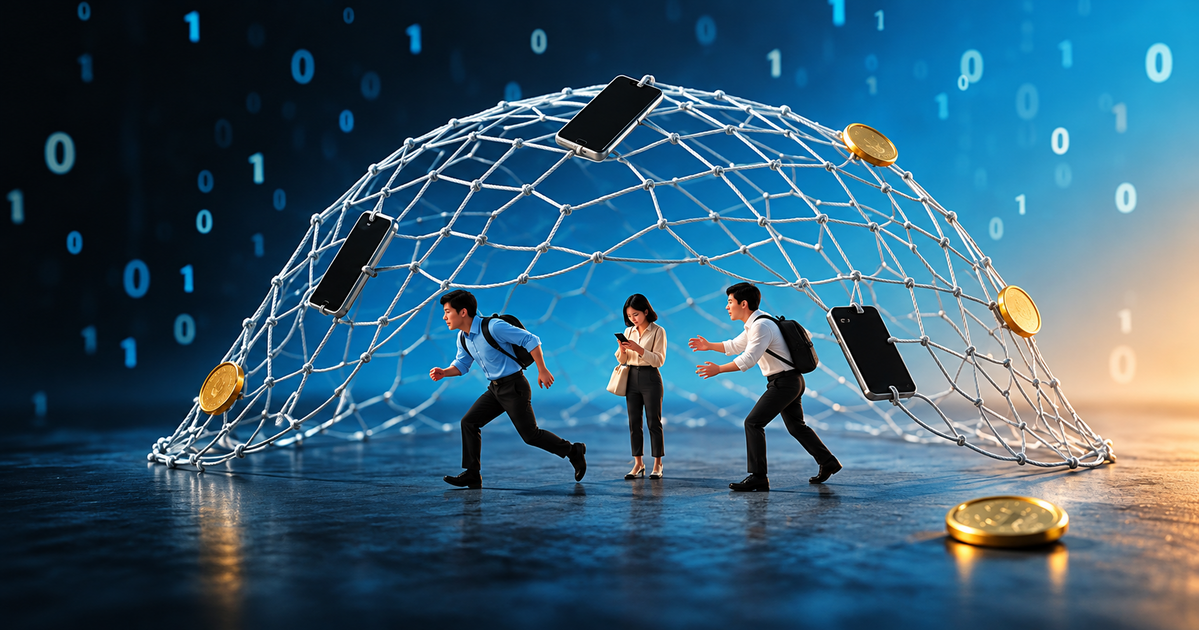
이 모델은 수많은 부의 신화를 낳았고, 단순한 비즈니스를 넘어 현대인의 일상 구석구석을 옭아맨 거대한 그물망으로 팽창했다. 편의점에서 QR코드로 물건값을 결제할 때 디폴트로 ‘외상 결제(신용구매)’가 선택되어 있고, 숏폼 영상을 넘길 때마다 ‘최대 20만 위안 당일 대출’ 팝업이 뜨며, 심지어 사진 보정 앱조차 대출 신청 배너를 내걸었다. 고도의 주의를 요하는 중대한 금융 채무 결정이 교묘하게 설계된 UI/UX 속에서 몇 번의 부주의한 터치만으로 체결되도록 유도되었고, 그 결과 사설 대출 중개 플랫폼들의 누적 대출 실행액은 순식간에 ‘수조 위안(수백조 원)’ 단위로 폭증했다.
그러나 대출 중개 산업은 이제 무법지대의 야만적 팽창기를 지나 엄격한 제도권 정비 국면으로 강제 진입하고 있다. 9월 30일 《금융상품 인터넷 마케팅 관리방법(辦法)》과 앞서 발표된 《상업은행 인터넷 대출 연계업무 관리 강화 및 금융서비스 질적 효율 제고에 관한 통지(주대 신규정)》가 본격 시행되면서, 무차별적으로 침투하던 대출 중개망에 강력한 규제 족쇄가 채워졌다. 비즈니스 모델과 사회적 영향력이 근본부터 재편되는 가운데, 업계는 인력 감축과 사업 규모 축소라는 잔혹한 혹한기를 통과하고 있다.
1. 단 1년 만에 4,000명 조직의 80%를 해고하다
“직원의 절반을 자른 곳은 그나마 보수적으로 구조조정한 편에 속합니다.” 2025년 4월 금융 당국의 대출 연계 신규정이 발표된 이래 1년 넘게 이어진 피바람 부는 감원 칼바람은 업계 종사자 대다수가 체감하는 현실이다.
모 소비금융회사에 재직했던 궈위(郭雨, 가명) 씨의 회사는 가장 먼저 구조조정에 돌입한 곳 중 하나였다. “저희는 자체 자금 공급처이자 연합 대출을 중개하는 이중 역할을 수행했습니다. 과거 핵심 수익원은 자체 앱 트래픽과 외부 제휴 채널을 통한 대출 알선이었습니다. 하지만 규제가 강화되자 외부 트래픽 유입이 완전히 차단되었고 신규 고객 유치가 멈추면서 수익 파이프라인이 끊겼습니다.” 그는 지난해 4분기부터 시작된 연쇄 정리해고로 당시 4,000명이 넘던 전체 임직원이 현재 1,000명 미만으로 80% 이상 급감했다고 증언했다.
이 회사가 유독 일찍 감원에 나선 배경에는 기존 대출 자산 중 ‘연 36% 고금리 상품’ 비중이 높았던 점이 결정적으로 작용했다. 업계 은어로 불리는 ‘36% 금리 업무’는 실질 연환산 금리가 최고 한도인 36%에 달하는 고위험·고수익 상품을 뜻한다. 그러나 금융 당국이 연 24%를 합법적인 적격 대출 금리의 마지노선으로 못 박으면서, 약탈적 고금리로 대손 위험을 메우던 구시대적 영업 모델은 완전히 종말을 고했다.
모 대형 대출 플랫폼 관계자는 “지난해 말 감원된 타사 인력들이 대거 우리 회사 면접을 보러 왔지만, 올해는 우리 회사조차 4차례에 걸쳐 대규모 희망퇴직을 실시했다”고 털어놓았다. 6년간 근무하다 올여름 자진 퇴사한 후징(胡京, 가명) 씨는 “산업의 구조적 꿀물(성장 보너스)은 완전히 끝났다”고 단언했다.
인력 감축의 충격은 시스템 개발 등 IT 기술직에 가장 먼저 닥쳤다. 사업 축소와 생성형 AI 도입이 맞물리면서 수많은 개발자가 퇴직 위로금을 받고 지방 고향으로 낙향했다. 반면 연체율 방어가 회사의 생사를 가르는 핵심 과제로 부상하면서, 악성 채권 추심(회수) 부서는 상대적으로 유지되거나 외주 용역을 확대하는 기현상도 나타났다.
후징 씨는 퇴사 직전의 분위기를 이렇게 전했다. “업계의 최우선 순위가 신규 대출 확장에서 연체 채권 회수로 완전히 뒤바뀌었습니다. 대출 영업 부서의 입지는 바닥으로 떨어졌고, 회수율을 1%포인트라도 더 올려야 회사가 살아남는 절체절명의 위기였습니다.”
대출 자산 축소와 리스크 통제 기조는 주요 상장 핀테크 플랫폼의 실적 공시에서도 여실히 드러난다. 올해 2분기 치푸커지(奇富科技, 구 360수과), 신예커지(信也科技), 자인커지(嘉銀科技), 웨이신진커(維信金科) 등 주요 업체의 대출 중개 실행액은 전년 동기 대비 최대 80% 이상 급감했다. 유일하게 4.8% 소폭 성장세를 유지한 러신(樂信) 경영진마저 3분기 취급액이 큰 폭으로 꺾일 것이라고 공식 예고했다.
동시에 부실 자산 털어내기 작업이 진행 중이지만 건전성 지표는 여전히 살얼음판이다. 6월 말 기준 주요 플랫폼의 90일 이상 연체율은 전 분기 대비 소폭 개선세를 보였으나, 웨이신진커의 90일 이상 연체율은 8.64%, 샤오잉커지(小贏科技)의 91~180일 연체율은 9.09%로 여전히 위험 수위에 머물러 있다.
2. ‘펄스형(벼락치기)’ 1억 위안 밀어내기 대출의 실태
수조 위안 규모에 달하는 대출 중개 시장은 크게 세 진영으로 나뉜다. 제1진영은 알리바바(앤트그룹), 텐센트, 징둥, 바이트댄스(틱톡·더우인), 바이두(두샤오만), 메이퇀 등 빅테크 대기업 계열이다. 이들은 플랫폼 자체의 거대한 트래픽과 독점적 결제 생태계를 장악하고 있어 시중은행들이 가장 선호하는 최우선 제휴 파트너이며, 은행·소비금융·온라인소액대출 등 자체 금융 라이선스를 보유해 완벽한 폐쇄형 수익 고리를 형성하고 있다.
제2진영은 치푸, 러신, 신예 등 1세대 전문 인터넷 금융 플랫폼들이다. 자체 상거래 생태계는 부족하지만 수년간 다진 정교한 고객 세분화 및 리스크 관리 기술, 다변화된 자금 조달 채널을 통해 자체 해자를 구축해 왔다. 제3진영은 시중은행, 소비금융사 등 제도권 금융사가 직접 운영하는 연계 부서들이다.
빅테크 계열의 잔액만 업체당 2,000억~5,000억 위안(약 38조~95조 원)에 달하고 대형 전문 플랫폼의 잔액도 수천억 위안대에 이르러, 시장의 90% 이상이 상위권에 집중되어 있다. 반면 수십억에서 기껏해야 백억 위안 남짓의 영세한 중하위권 플랫폼들은 극단적인 생존 경쟁에 내몰려 왔다.
자체 경쟁력이 없는 중하위권 업체들은 ‘무담보·즉시 입금’이라는 과장 광고로 저신용 금융 취약계층을 무차별 포섭하고, 기본 대출금리에 수수료, 보증료를 쪼개 얹는 편법을 통해 실질 연이율 24~36%의 살인적 고금리를 부과해 연명해 왔다.
그러나 2025년 대출 신규정에 이어 올해 8월 《개인대출 종합금융비용 명시 규정》, 9월 30일 《인터넷 마케팅 관리방법》이라는 삼중 규제 철퇴가 잇따라 떨어지고 시중 자금이 이탈하면서 이 불법적 사업 모델은 급속히 와해되었다.
벼랑 끝에 몰린 일부 중소 플랫폼의 모럴해저드는 파국으로 치달았다. 올해 6월 말 온라인 플랫폼 쥐쯔수커(桔子數科)가 이용자들의 상환금을 가로채 불법 자금 풀(사설 돌려막기 금고)을 조성하다 유동성 위기로 파산했다. 앱은 먹통이 되었고 고객센터는 잠적했으며, 성실히 빚을 갚은 수만 명의 차주가 시스템 미반영으로 졸지에 연체자로 전락해 신용불량 위기에 처했다. 현재 랴오닝성 잉커우(營口) 경찰이 형사 입건해 수사 중이다.
업계 10년 차 전문가 리차오(李超, 가명) 씨는 “이 사건은 시중 자금 공급처들이 중소 대출 플랫폼에 갖고 있던 실낱같은 신뢰마저 완전히 무너뜨렸다. 7월을 기점으로 투자 기관들이 발을 빼면서 대다수 중소 플랫폼의 자금줄이 완전히 말라버렸다”고 증언했다.
경악스러운 점은 자금줄이 끊기기 직전 일부 플랫폼들이 이른바 ‘펄스형(단기 폭풍) 대출’을 통해 하룻밤 사이에 수억 위안을 대거 살포하고 다음 날 취급액을 100만 위안 미만으로 급격히 줄이는 도덕적 해이를 보였다는 사실이다. 궈위 씨는 “기존 고금리 돌려막기 차주들의 차환 수요를 악용해 마지막 순간까지 수수료를 털어먹으려는 업계의 추악한 관행이었다. 건당 1만 위안씩만 잡아도 1만 명이면 순식간에 1억 위안의 불법 채권이 만들어진다”고 폭로했다.
3. 플랫폼은 왜 대출의 유혹을 끊어내지 못하는가?
빅테크와 플랫폼 기업들은 왜 이토록 대출 중개업에 집착하는가? 보퉁(博通)분석의 금융 전문 왕펑보(王蓬博) 수석애널리스트는 결제 트래픽을 활용한 대출 알선이 추가적인 마케팅 비용 없이도 막대하고 안정적인 수수료 배당을 보장하기 때문이라고 분석했다. 플랫폼 결제창은 고객 전환 비용이 가장 낮으면서도 구매 전환율이 높은 핵심 길목이므로, 규제가 강화되어도 독립 메뉴 형태로 끝까지 유지하려 한다는 것이다.
더욱이 중하위권 및 중소 상장사들에게 대출 잔액 유지는 회사의 생존 그 자체다.
업계 관계자가 밝힌 원가 구조는 참담하다. 제도권 개편 이후 대출 금리는 상업은행 우량 고객 연 8% 이하, 소액대출사 12%, 신용카드 분할 18%, 소비금융사 20%, 종합 대출 상한선 24%로 세분화되었다.
대출 중개업체가 최고 상한선인 24% 금리를 받더라도 원가를 맞추기 어렵다. 플랫폼의 원가는 자금 조달 비용(4~6%), 외부 트래픽 구매비(틱톡 광고 등, 6~8%), 인건비(약 3%), 대손 손실비용(7~9%)으로 구성되어 총원가만 20~26%에 육박한다. 신규 대출자 한 명을 유치하는 데 드는 마케팅 비용만 평균 수천 위안이 깨지는 구조다.
이 때문에 과거에는 24~36%의 약탈적 고금리로 부실을 틀어막았던 것이다. 그러나 신규정 이후 대형 금융기관들이 중소 플랫폼과의 제휴를 중단하면서 시장 자금 조달 금리가 1~2%포인트 폭등했고(최고 8%), 저신용 장기 연체율이 치솟으면서 대손 비용이 폭발했다.
그 결과 핵심 수익 모델이 완전히 파괴되었다. 상반기 주요 플랫폼의 순이익은 전년 대비 40% 이상 급감했고, 샤오잉커지의 2분기 순익은 91.1% 폭락했으며, 자인커지는 적자로 돌아섰다.
후징 씨는 “과거 앱들이 실질적인 소비 맥락도 없이 대출을 너무 쉽게 남발해 시장에 거대한 부실 거품을 쌓았다. 이제 그 거품이 터지는 시점이며 금융기관들은 막대한 대손충당금을 감당해야 할 것”이라고 내다봤다.
4. 생존 문법의 근본적 전환: 빅테크 과점과 자생적 혁신
단순히 트래픽을 사들여 고금리 대출로 넘기던 구시대적 중개 모델은 완전히 수명을 다했다는 것이 업계의 일치된 결론이다. 시장의 판도는 급격한 과점 체제로 재편되고 있다.
자체 트래픽, 확고한 상거래 소비 장면, 금융 라이선스를 독점한 거대 인터넷 빅테크들은 압도적인 원가 경쟁력과 정교한 리스크 통제를 바탕으로 살아남을 것이다. 반면 자금 공급처가 끊긴 영세 중소 플랫폼들은 시장에서 흔적도 없이 사라질 위기에 처했다.
살아남기 위한 활로 모색도 치열하다. 일부 기업은 기존 고객의 재대출 관리에 집중하는 한편 동남아 등 해외 시장 진출에서 돌파구를 찾고 있다.
왕펑보 애널리스트는 중소 업체의 퇴로로 세 가지를 제시했다. 첫째, 신규 대출을 전면 중단하고 기존 채권 회수에 집중하며 질서 있게 시장에서 철수하는 길. 둘째, 자금 중개와 신용보강을 포기하고 금융사를 위한 순수 신용평가 및 AI 데이터 기술 솔루션 공급업체로 전업하는 길. 셋째, 농업, 제조업 등 특정 수직 산업 현장에 깊숙이 침투해 실수요 기반의 소액 산업 금융을 발굴하는 길이다.
그러나 해외 진출이나 기술 수출보다 더 본질적인 과제는 ‘위험도별 정밀 차등 금리(Risk-based Pricing)’ 모델의 확립이다. 모든 고객에게 획일적으로 36% 고금리를 물리던 뷔페식 영업에서 벗어나, 데이터에 기반해 정직하고 차등화된 합리적 금리를 설계해야만 장기적인 합법 생존이 가능하다는 지적이다.
동시에 시중은행과 소비금융사들도 외부 플랫폼에 의존하던 관행을 깨고 자체 영업 경쟁력을 회복해야 한다. 과거 지방 중소 은행들은 지점망 부족과 데이터 역량 결여, 리스크 기피 성향 때문에 고금리 대출의 위험을 외부 중개 플랫폼에 떠넘기며 안주해 왔다.
리차오 씨는 “금융 당국이 대출 제휴 화이트리스트를 수시로 재정비하는 것은, 금융회사가 외부 플랫폼에 휘둘리지 않고 고객 발굴, 대출 심사, 리스크 관리, 부실 채권 추심에 이르는 전 과정을 온전히 자체 역량으로 통제하도록 강제하기 위함”이라며 금융 본연의 자생력 회복을 역설했다.
[번역 편집:중국신문주간한국어판 편집부]
[저작권자ⓒ 중국신문주간 한국어판. 무단전재-재배포 금지]